La próxima reforma de la facturación electrónica en Francia va más allá de la digitalización de las facturas.
El marco normativo se apoya en dos pilares complementarios:
- El e-invoicing, que regula las transacciones B2B nacionales
- El e-reporting, para todas las transacciones no cubiertas por el e-invoicing.
En resumen, el e-reporting se aplica a cualquier venta que no genere una factura electrónica obligatoria pero que, aun así, deba declararse electrónicamente a la Administración tributaria francesa (DGFiP).
Y aquí es donde los sistemas de TPV desempeñan un papel esencial.
El reflejo del e-invoicing
El e-reporting obliga a las empresas a transmitir electrónicamente los datos de las transacciones relativos a:
- Las ventas B2C en Francia
- Las ventas B2B internacionales, dentro o fuera de la UE.
El objetivo es ofrecer a la Administración tributaria una visión en tiempo real de la actividad empresarial, simplificar la precumplimentación del IVA y reforzar los controles antifraude.
Esta obligación afecta a todos, desde las grandes corporaciones hasta los pequeños comercios y las microempresas. Incluso las cajas registradoras tradicionales están incluidas.
Un despliegue por fases
El e-reporting seguirá el mismo calendario de implantación que el e-invoicing:
- 1 de septiembre de 2026 → Grandes empresas y empresas de tamaño intermedio,
- 1 de septiembre de 2027 → Pymes, microempresas y autónomos.
Todas las empresas tendrán que transmitir digitalmente los datos de sus ventas para seguir siendo conformes.
Dos tipos de declaración
El marco del e-reporting abarca dos flujos de declaración distintos:
- La declaración de transacciones, que cubre el B2C y el B2B internacional
- La declaración de cobros, aplicable a los prestadores de servicios sujetos al IVA de caja.
La frecuencia de envío viene determinada por el régimen de IVA de la entidad: cada 10 días, mensual o trimestral.
El reto práctico para los sistemas de TPV
Un sistema de TPV habitual procesa cientos de líneas de transacción al mes en múltiples establecimientos y canales. La introducción manual de datos a esa escala es inviable desde el punto de vista operativo.
Por tanto, las empresas deben dotarse de la capacidad de:
- Automatizar la extracción de datos de los sistemas de TPV
- Garantizar la coherencia con los registros contables
- Proteger y trazar los flujos de datos
- Mantener el cumplimiento de las normas de la DGFiP y de AFNOR.
La integración, en el centro del cumplimiento
El cumplimiento del e-reporting depende fundamentalmente de sistemas interconectados.
Intervienen las siguientes capas clave
- Los sistemas de TPV, que registran las transacciones y los cobros,
- Los sistemas de contabilidad / ERP, que consolidan los datos,
- Las plataformas asociadas (PA), que transmiten la información al Portal Público de Facturación (PPF).
Existen dos modelos principales:
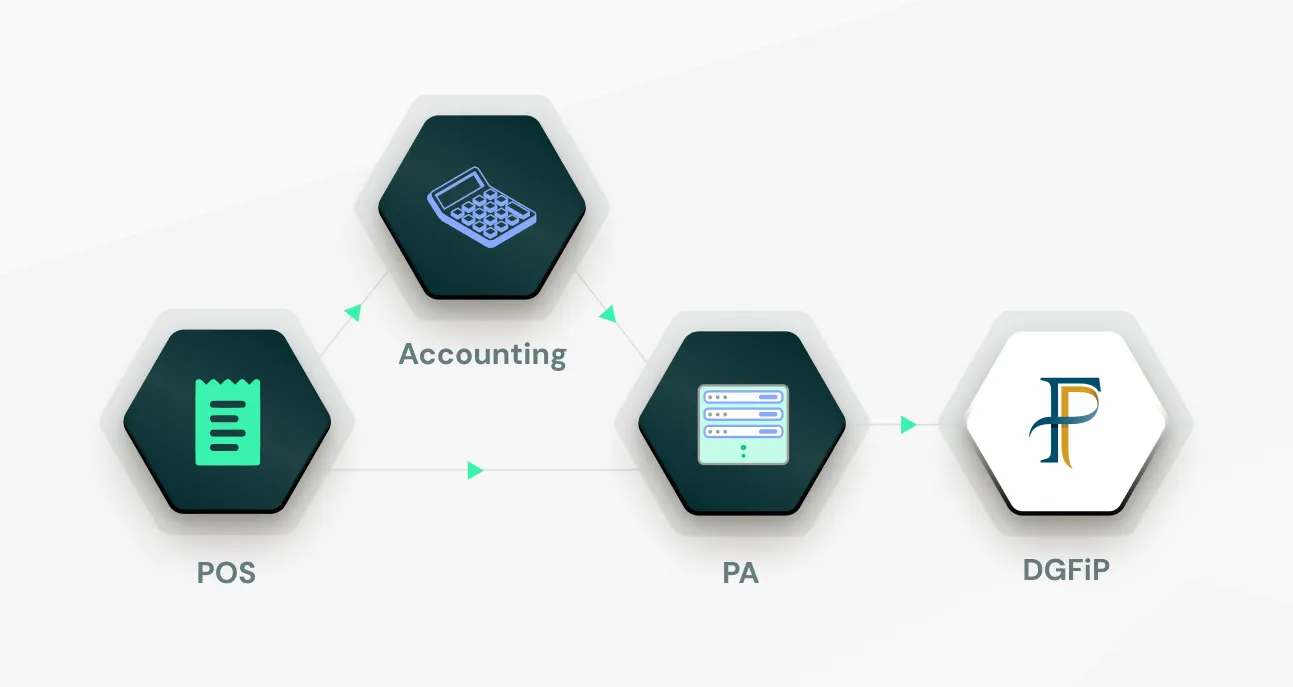
- Integración completa (TPV → Contabilidad → Plataforma asociada → DGFiP)
- → Garantiza la coherencia y una trazabilidad total.
- Flujo simplificado (TPV → Plataforma asociada → DGFiP)
- → Más sencillo para las pequeñas empresas, pero con mayor riesgo de desajuste con la contabilidad.
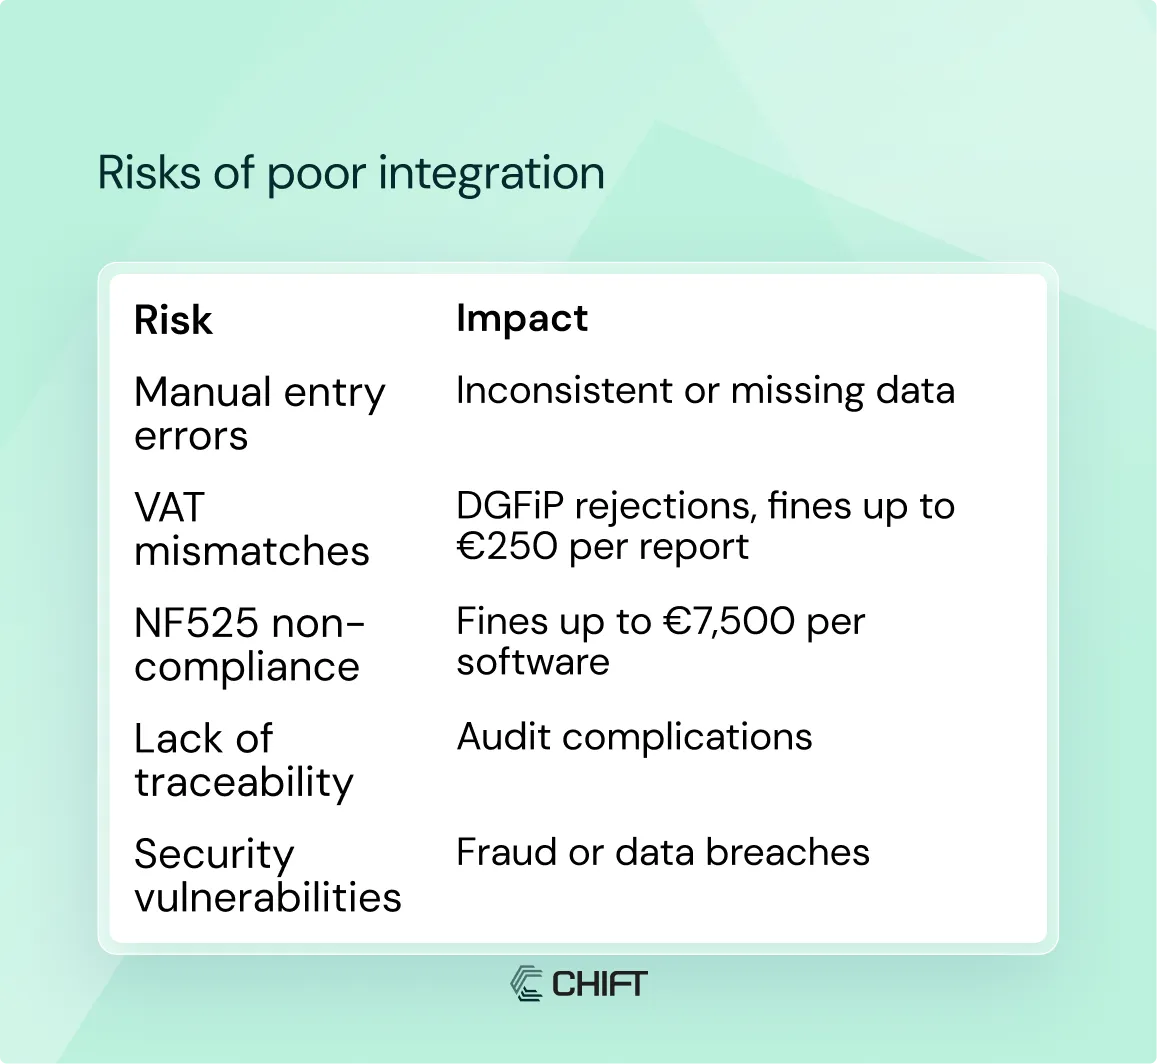
Los riesgos de una integración deficiente
El camino hacia la automatización inteligente
Prepararse eficazmente para el e-reporting significa conectar los sistemas y automatizar los flujos de datos:
- Crear conexiones por API entre el TPV y la contabilidad,
- Utilizar plataformas asociadas certificadas,
- Implantar supervisión y alertas en tiempo real,
- Sincronizar los datos de forma continua,
- Mantener una pista de auditoría completa.
Es precisamente aquí donde Chift aporta un valor estratégico: una Unified POS API que conecta los principales sistemas de caja con el software contable y fiscal mediante una única integración.
El panorama europeo
Francia forma parte de un movimiento europeo más amplio hacia los datos de IVA en tiempo real.
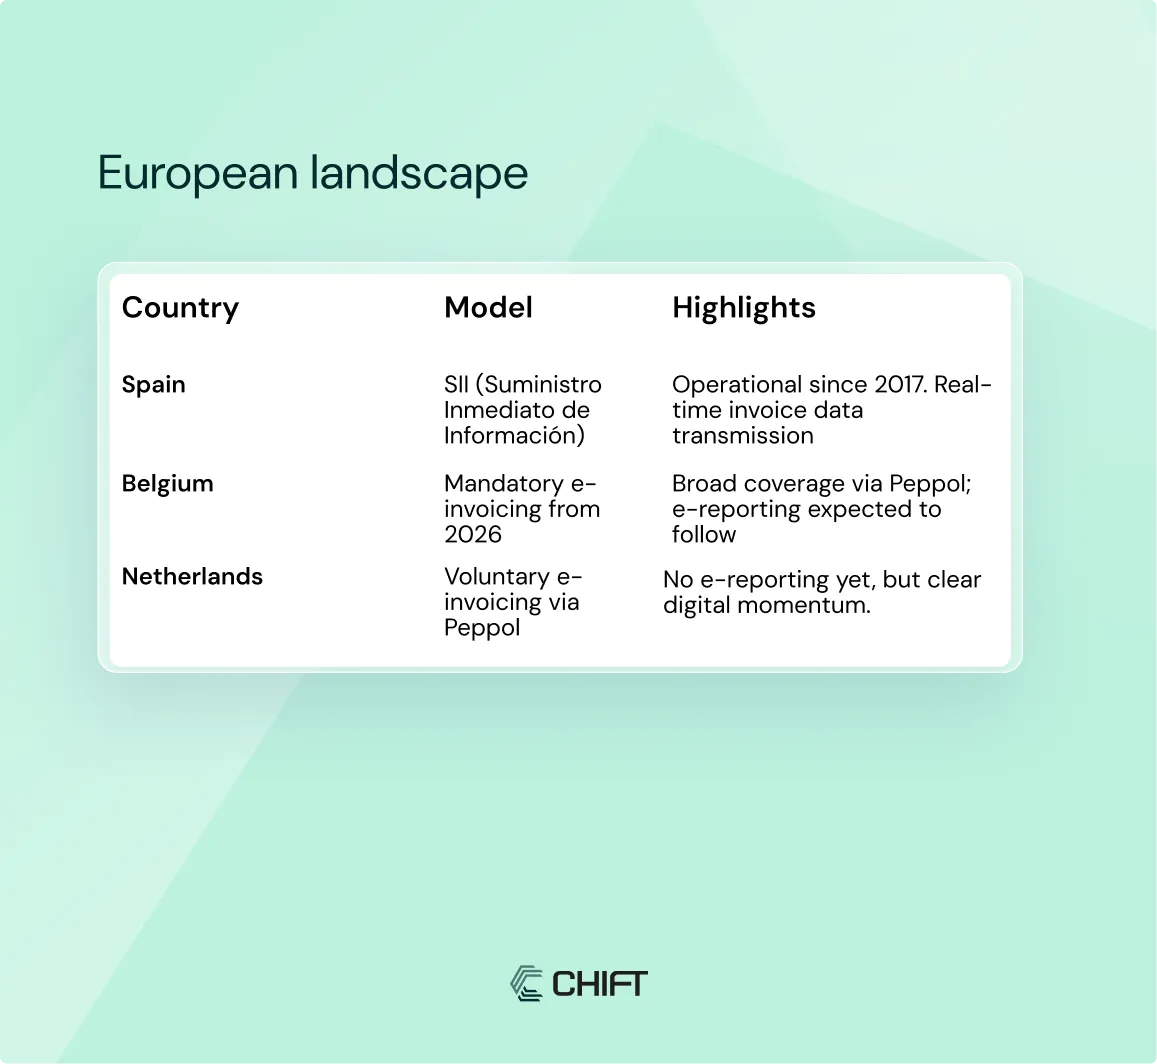
Francia y Bélgica convergen hacia un modelo dual de e-invoicing y e-reporting, mientras que España ilustra las ventajas de disponer de datos de IVA casi en tiempo real.
Conclusión: un punto de inflexión para los sistemas de TPV
El e-reporting no es solo un requisito de cumplimiento: representa un cambio estructural en la forma de gestionar y compartir los datos de ventas.
Los sistemas de TPV están pasando de ser simples herramientas de cobro a convertirse en centros de datos estratégicos, esenciales para la automatización fiscal y financiera.
Gracias a la Unified API de Chift, los proveedores de TPV y los editores de software financiero pueden convertir esta reforma en una oportunidad de automatización, fiabilidad y cumplimiento.