Septiembre de 2026 para las grandes empresas y las compañías medianas, septiembre de 2027 para las pymes y las microempresas. Francia es el país con el calendario más avanzado, pero el e-reporting es una tendencia de fondo en toda Europa. Los datos que habrá que generar, su estructura y su granularidad fiscal afectarán a todos los mercados europeos.
Toda la carga recae sobre los editores de software POS: su sistema debe producir datos conformes.
Qué es realmente el e-reporting y por qué el POS está en el centro
A diferencia de la facturación electrónica entre empresas, el e-reporting abarca todas las ventas B2C, las transacciones B2B internacionales, los regímenes de IVA específicos y los datos relacionados con los pagos. Es decir, todo lo que pasa por un POS.
La cadena de transmisión funciona así: los datos se originan en el sistema POS, pueden pasar por un software de gestión y después se transmiten a una Plataforma Acreditada (PA) que los encamina hacia la DGFiP. Si el POS no produce desde el inicio datos estructurados, normalizados y fiscalmente exactos, toda la cadena se viene abajo.
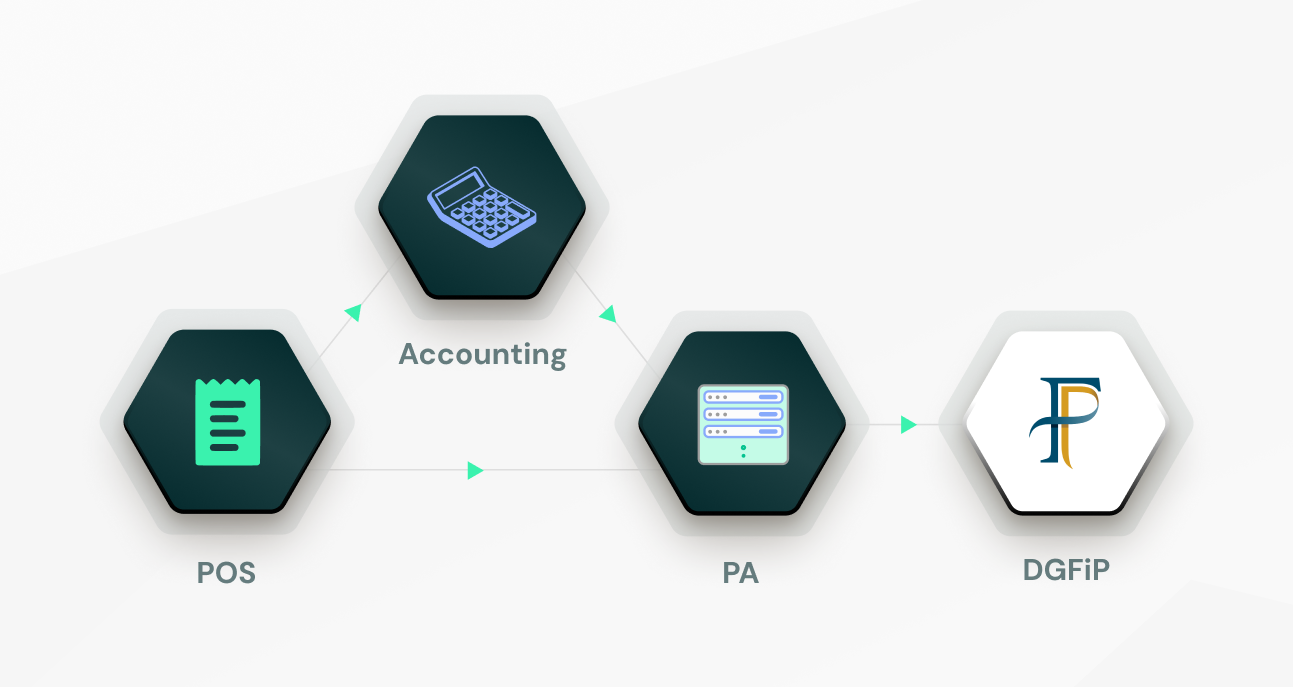
Francia cuenta con más de 4.000 soluciones POS (de las cuales solo una parte está certificada), cada una con su propio modelo de datos y su propia lógica de tratamiento del IVA. Esta fragmentación hace que la armonización no solo sea necesaria, sino urgente.
Lo que muchos aún no ven: conectarse a una PA no basta
Hay una idea equivocada muy extendida que conviene aclarar. Un editor de POS puede pensar, con cierta lógica: «Me conecto a una Plataforma Acreditada, mis datos llegan a la DGFiP, cumplo con la normativa». Desde el punto de vista fiscal es cierto. Pero solo resuelve la mitad del problema.
La PA es un canal de transmisión entre empresas y hacia la administración tributaria. Sin embargo, estas plataformas no envían automáticamente la información al sistema contable de la empresa. Paradójicamente, sin integraciones entre la PA y la herramienta contable, el proceso sigue siendo «manual» pese a la reforma de la facturación electrónica. Y es la empresa (y por tanto, a menudo, su asesor contable) la que sigue siendo responsable de validar el IVA.
Mientras tanto, el comercio tiene un asesor contable, interno o externo, que debe hacer seguimiento de la actividad, preparar las declaraciones de IVA y cerrar las cuentas. Ese asesor trabaja con un software al que la PA no alimenta. Si el POS no envía los datos de forma directa, continua y en el formato adecuado, seguirá trabajando con exportaciones manuales y archivos enviados por correo electrónico.
Aquí es donde la frecuencia del e-reporting lo cambia todo. Según el régimen de declaración, las empresas tendrán que transmitir sus datos cada 10 días en el régimen mensual, o cada mes en el régimen trimestral. Frente a las prácticas actuales, eso supone multiplicar por tres la frecuencia.
Un comercio extrayendo manualmente los datos de su POS cada 10 días para enviárselos a su asesor contable, y un asesor reprocesándolos cada vez para elaborar una declaración: eso es un proceso inmanejable. La pregunta no es si esto aguantará; sencillamente no lo hará.
La brecha entre los datos del POS y los sistemas contables siempre ha existido. Era tolerable con la cadencia anterior. Se vuelve insostenible con la nueva, y la responsabilidad de ese desorden recaerá sobre el software POS que utiliza el comercio.
El asesor contable sigue siendo imprescindible y el e-reporting no cambia eso
Una buena manera de entender qué cambia el e-reporting es pensar en la retención del IRPF en la nómina. El Estado recauda el impuesto en tiempo real, directamente sobre los salarios. Así dispone de una visión continua y precalculada de lo que se le debe a escala nacional. Pero nadie elimina por ello la declaración anual. ¿Por qué? Porque la retención en origen es una aproximación. Es el contribuyente, a menudo con la ayuda de un asesor, quien hace la corrección a final de año con toda la información real.
El e-reporting funciona exactamente igual. La DGFiP dispondrá de una imagen frecuente y precalculada del IVA recaudado en todo el país. Pero serán la empresa y su asesor contable quienes sigan siendo responsables de la coherencia final: verificar que los datos transmitidos se corresponden con la realidad de la actividad de la empresa, corregir las discrepancias y conciliar los flujos. Para hacer ese trabajo, los asesores contables necesitan acceder a los mismos datos que se enviaron a la DGFiP, directamente desde sus herramientas de producción. Un asesor que solo ve los datos de su cliente una vez por trimestre simplemente ya no podrá desempeñar ese papel de garante y de asesor.
Qué hace Chift en la práctica
El editor de POS tiene una responsabilidad: hacer evolucionar sus exportaciones o su API para producir los datos de e-reporting que exige la administración. Chift ha digerido todo el corpus de especificaciones normativas y lo ha traducido a una documentación técnica clara, para que los editores sepan exactamente qué datos deben exponer (consulta la documentación técnica).
Estas especificaciones se apoyan en el marco francés (el más inminente), pero la estructura de datos esperada sigue una lógica europea. Los editores que se adapten hoy están sentando las bases de un cumplimiento que irá mucho más allá de las fronteras nacionales.
El POS expone los datos correctos y, a partir de ahí, Chift se encarga de todo.
¿Cómo?
Chift se conecta al POS, recupera esos datos y los distribuye automáticamente a todos los softwares contables del mercado, con el desglose correcto del IVA, la calificación correcta de cada transacción y el método de pago correcto. Cero integraciones que construir, cero mantenimiento que prever por parte del editor de POS.
En los casos en los que la conexión contable resulta insuficiente o no es posible, Chift ofrece conectividad directa con una Plataforma Acreditada (PA). Así, el editor de POS puede garantizar la transmisión de los datos a la DGFiP en todos los escenarios, sin tener que buscar ni integrar él mismo una PA. Chift gestiona las alianzas y se ocupa de la parte técnica; el editor de POS solo tiene que activar la conectividad tras contratar con el proveedor que elija.
El resultado
Una cobertura completa, desde los datos del POS hasta la contabilidad (y pasando por la DGFiP) para todos los escenarios posibles.
Qué significa esto para los editores de POS
Un comercio no debería tener que pensar en el e-reporting, y mucho menos vivirlo como una carga. Bien gestionado, es una oportunidad para digitalizar procesos que aún son demasiado manuales y para centrarse en lo que mejor sabe hacer.
Ese es el papel que puede desempeñar un sistema POS: convertir esta normativa en una experiencia fluida, e incluso en un auténtico ahorro de tiempo, para sus clientes.
Los editores que asuman ese papel se convertirán en socios de referencia, tanto para sus clientes como para los asesores contables. Estos últimos necesitan sistemas POS que alimenten su software con datos fiables y continuos. Quienes cumplan hoy con esa exigencia marcarán el estándar. El resto lo pasará mal.
El calendario no es negociable. La pregunta es quién estará preparado.
¿Listo para que tu POS cumpla con el e-reporting? Hablemos.